Die ZfU ist Ihr erfahrener Partner für alle Fragen des nationalen und internationalen Umsatzsteuerrechts. Als ausgewiesene Umsatzsteuer-Experten lösen wir auch komplexe umsatzsteuerrechtliche Problemstellungen kompetent – und schaffen Mehrwert durch die Optimierung Ihrer Betriebsabläufe.
Die ZfU berät Unternehmen jeder Größenordnung. Zu unseren Mandanten zählen Einzelunternehmer, Unternehmen aus dem Mittelstand sowie internationale Konzerne. Darüber hinaus sind wir als Berater für Berater tätig. Profitieren Sie mit uns von zielführender Beratung, verlässlichen Aussagen und kurzen Reaktionszeiten.
News & Veranstaltungen
BFH: Finanzielle Eingliederung auch ohne qualifizierte Stimmenmehrheit möglich
Der Bundesfinanzhof (BFH) hat seine jüngere Rechtsprechung zur umsatzsteuerlichen Organschaft weiter bestätigt und konkretisiert. Danach kann eine finanzielle Eingliederung auch dann vorliegen, wenn der Organträger nicht über die für Gesellschafterbeschlüsse erforderliche qualifizierte Stimmenmehrheit verfügt. Entscheidend ist vielmehr, ob er seinen Willen in der Organgesellschaft tatsächlich durchsetzen kann.
Umsatzsteuerliche Organschaft: Steuerbefreiung gilt nicht automatisch für die gesamte Gruppe
Der Europäische Gerichtshof hat mit seiner Entscheidung in der Rechtssache Cavert eine wichtige Frage zur umsatzsteuerlichen Organschaft beziehungsweise Mehrwertsteuergruppe geklärt: Können sich alle Mitglieder einer Mehrwertsteuergruppe auf eine Umsatzsteuerbefreiung berufen, wenn nur eines der Gruppenmitglieder die dafür erforderlichen persönlichen Voraussetzungen erfüllt? Die Antwort lautet: nein.
EuGH befasst sich mit verspäteten Rechnungen im innergemeinschaftlichen Dreiecksgeschäft
Der Europäische Gerichtshof (EuGH) wird sich in einem Vorabentscheidungsverfahren mit einer praxisrelevanten Frage zum innergemeinschaftlichen Dreiecksgeschäft beschäftigen: Welche Folgen hat es, wenn die für die Vereinfachungsregelung erforderliche Rechnung erst Jahre nach Ausführung des Umsatzes ausgestellt wird?
FG Münster: Steuerfreiheit innergemeinschaftlicher Lieferungen scheitert an lückenhaftem Nachweis
Das FG Münster hat die Steuerfreiheit einer innergemeinschaftlichen Lieferung versagt, weil der Unternehmer nicht eindeutig nachweisen konnte, welcher Lieferung in einer grenzüberschreitenden Lieferkette die Warenbewegung zuzuordnen war. Das Urteil verdeutlicht einmal mehr die hohen Anforderungen an die Dokumentation innergemeinschaftlicher Lieferungen und Reihengeschäfte.
Nordrhein-Westfalen: Finanzämter verzichten auf Postfachadressen
Die Oberfinanzdirektion Nordrhein-Westfalen hat darüber informiert, dass die Postfächer und Postfachadressen der nordrhein-westfälischen Finanzämter bereits zum 1. September 2026 eingestellt wurden.
Verkauf aufbereiteter Gebrauchtgegenstände bleibt umsatzsteuerpflichtig
Das FG Baden-Württemberg hat entschieden, dass der Verkauf aufgearbeiteter Gebrauchtgegenstände der Umsatzsteuer unterliegt, auch wenn diese zuvor unentgeltlich von ihren Eigentümern abgegeben wurden. Die Richter stellten klar, dass die Wiederverwendung von Gegenständen im Sinne der Kreislaufwirtschaft keinen umsatzsteuerlichen Sonderstatus begründet.
FG Münster: Hohe Anforderungen an den Ausfuhrnachweis im Kfz-Handel
Das FG Münster hat die Anforderungen an den Nachweis steuerfreier Ausfuhr- und innergemeinschaftlicher Lieferungen im Kfz-Handel bekräftigt. Nach Auffassung des Gerichts genügt es nicht, dass Fahrzeuge letztlich im Ausland auftauchen. Für die Steuerfreiheit müssen die gesetzlich vorgeschriebenen Nachweise ordnungsgemäß erbracht werden.
BFH: Online-Plattform für Mietwagen erbringt Vermittlungsleistung und keine eigene Fahrzeugvermietung
Der Bundesfinanzhof (BFH) hat entschieden, dass die Betreiberin eines Online-Portals für Mietwagenbuchungen lediglich Vermittlungsleistungen erbringt und nicht selbst als Vermieterin der Fahrzeuge auftritt. Voraussetzung ist insbesondere, dass die Plattform die Fahrzeuge nicht selbst anmietet und gegenüber den Kunden im Namen des tatsächlichen Autovermieters handelt.
Grundbedingungen des Vorsteuerabzugs – erstmalige Rechnung: C-167/26 RX
Das für die Mehrwertsteuer auf Unionsebene nunmehr zuständige EuG hat mit seinem Urteil vom 11.02.2026 – T-689/24, Dyrektor Krajowej Informacji Skarbowej so eine Unruhe verursacht, dass die Generalanwältin dessen Überprüfung durch den EuGH eingeleitet hat (Aktenzeichen C-167/26 RX). Die Generalanwältin Juliane Kokott hat nun ihre Stellungnahme veröffentlicht, in der sie die Auswirkungen des Urteils analysiert und eine abweichende Entscheidung vorschlägt.

Steuerbescheide werden ab 2027 grundsätzlich elektronisch bekannt gegeben
Mit Schreiben vom 13. August 2026 (GZ: IV D 1 - S 0284-a/00002/011/237) informiert das BMF über die Neuregelungen zur elektronischen Bekanntgabe von Steuerverwaltungsakten nach § 122a AO. Ab dem 1. Januar 2027 wird die elektronische Bereitstellung grundsätzlich zum Regelfall.

BFH-Urteil: Keine Ist-Besteuerung bei freiwilligem Betriebsvermögensvergleich
Der Bundesfinanzhof (BFH) hat mit Urteil vom 16.04.2026 (Az. V R 16/24) entschieden, dass Freiberufler die Ist-Besteuerung nach § 20 Satz 1 Nr. 3 UStG nicht in Anspruch nehmen können, wenn sie ihren Gewinn freiwillig durch Betriebsvermögensvergleich (Bilanzierung nach § 4 Abs. 1 EStG) ermitteln.

BFH-Urteil: Keine Vorsteuer aus Kantinenkosten für Leiharbeitnehmer
Der Bundesfinanzhof (BFH) hat entschieden, dass bei einer bloßen Hin- und Rückberechnung von Kosten für die vergünstigte Kantinennutzung von Leiharbeitnehmern kein umsatzsteuerlicher Leistungsaustausch vorliegt. Folge: Der Verleiher der Arbeitnehmer kann aus den entsprechenden Rechnungen keinen Vorsteuerabzug geltend machen. Werden dennoch Rechnungen mit offenem Umsatzsteuerausweis ausgestellt, kann eine Steuerschuld nach § 14c UStG entstehen.

Reform des Steuerberatungsgesetzes: Neue Anforderungen für Spediteure und Zollvertreter
Mit der Reform des Steuerberatungsgesetzes zum 3. Juli 2026 werden die bisherigen Sonderbefugnisse von Spediteuren und Zollvertretern neu strukturiert. Die bislang in § 4 Nr. 9 StBerG geregelten Tätigkeiten finden sich nun im neuen § 4d StBerG. Inhaltlich sollen die bestehenden Befugnisse zwar weitgehend unverändert bleiben, die Neuregelung sorgt jedoch für mehr Rechtssicherheit und klarere gesetzliche Vorgaben.

BFH-Urteil: Verspätungszuschlag auch bei Steuererstattung möglich
Mit Urteil vom 07.05.2026 (Az. V R 26/24) hat der Bundesfinanzhof klargestellt, dass ein Verspätungszuschlag auch dann festgesetzt werden kann, wenn die verspätet abgegebene Umsatzsteuerjahreserklärung zu einer Steuererstattung führt. Besonders bedeutsam ist dabei die Aussage des Gerichts, dass die Finanzverwaltung im Rahmen ihres Ermessens wiederholte Fristversäumnisse ausdrücklich berücksichtigen darf.
EuG zur Mehrwertsteuergruppe (Organschaft): 100-%-Beteiligung als Voraussetzung auf dem Prüfstand
Mit Urteil vom 15. Juli 2026 (Az. T-268/25) hat das Gericht der Europäischen Union (EuG) entschieden, dass nationale Regelungen zur Organschaft nicht ohne Weiteres eine 100-%-Beteiligung aller Gruppenmitglieder verlangen dürfen. Die Entscheidung betrifft die Auslegung von Art. 11 der Mehrwertsteuersystemrichtlinie und hat Bedeutung für Unternehmen mit umsatzsteuerlichen Organschaftsstrukturen.
EORI-Nummer: Zoll-Portal ab Oktober 2026 verpflichtend
Die Beantragung oder Beendigung einer EORI-Nummer sowie Änderungen der Stammdaten sind ab dem 1. Oktober 2026 verpflichtend über das Zoll-Portal vorzunehmen.
Neue Bankverbindung der niederländischen Finanzverwaltung (Belastingdienst)
Bitte beachten Sie eine wichtige Änderung bei Zahlungen an die niederländische Finanzverwaltung (Belastingdienst). Die niederländische Finanzverwaltung hat ihre Bankverbindung von der ING Bank zur Rabobank geändert. Es gibt Übergangsregeln.
BMF aktualisiert Fragebogen zur umsatzsteuerlichen Erfassung ausländischer Unternehmer
Mit Schreiben vom 16. Juli 2026 hat das BMF den Fragebogen zur umsatzsteuerlichen Erfassung von im Ausland ansässigen Unternehmern neu bekanntgegeben. Die neuen Vordrucke gelten ab dem Besteuerungszeitraum 2026.
EuG zur Haftung von Steuervertretern für Umsatzsteuer
Mit Urteil vom 8. Juli 2026 (Az. T-356/25 „Rapera“) hat das Gericht der Europäischen Union zur Haftung eines Steuervertreters für Umsatzsteuerschulden eines in einem anderen EU-Mitgliedstaat ansässigen Unternehmers entschieden. Im Mittelpunkt standen Art. 204 und 205 der Mehrwertsteuersystemrichtlinie sowie die Grenzen einer gesamtschuldnerischen Haftung nach dem Grundsatz der Verhältnismäßigkeit.

Vorabentscheidungsersuchen zur Differenzbesteuerung
Mit Vorlagebeschluss vom 13. Mai 2026 (VwGH, Ro 2024/13/0001; EU 2026/0005) hat der österreichische Verwaltungsgerichtshof dem EuGH Fragen zur unionsrechtlichen Zulässigkeit der Differenzbesteuerung bei grenzüberschreitenden Lieferungen von Silbermünzen vorgelegt. Im Mittelpunkt steht insbesondere, ob die Anwendung der Differenzbesteuerung im Bestimmungsland davon abhängt, dass die Besteuerung im Ursprungsland unionsrechtskonform erfolgt ist. Und damit betrifft das Ersuchen auch deutsche Unternehmer.
Referentenentwurf - Entwurf eines Jahressteuergesetzes 2026
Das Bundesministerium der Finanzen hat den Referentenentwurf eines Jahressteuergesetzes für das Jahr 2026 veröffentlicht. Dieser enthält die folgenden Neuregelungen hinsichtlich des UStG und der AO.
Berichtigung zu Unrecht ausgewiesener Mehrwertsteuer
Das EuG hat mit Urteil vom 3. Juni 2026 (T‑198/25) entschieden, dass nationale Regelungen zur Berichtigung zu Unrecht in Rechnung gestellter Mehrwertsteuer unionsrechtskonform sind, sofern dem Steuerpflichtigen ein angemessener Zeitraum zur wirksamen Geltendmachung seines Berichtigungsrechts zur Verfügung steht.
Steuerfreiheit bei Kreditverwaltung
Das EuG hat mit Urteil vom 17. Juni 2026 (T-184/25) entschieden, dass die Verwaltung von Krediten durch den ursprünglichen Kreditgeber nach deren Veräußerung an einen Dritten keine nach Art. 135 Abs. 1 lit. b bis d MwStSystRL steuerfreie Finanzdienstleistung darstellt.
Einräumung einer Eintrittsberechtigung
Der BFH hat mit Beschluss vom 12. Mai 2026 (V B 98/25) im Verfahren der Nichtzulassungsbeschwerde die Auffassung des FG Köln (9 K 2082/23) bestätigt. Danach findet die Steuersatzermäßigung nach § 12 Abs. 2 Nr. 7 lit. a UStG auf Vermittlungsleistungen keine Anwendung.

Umsatzsteuerpflicht bei privater Firmenwagennutzung ohne Zuzahlung
Das Finanzgericht Rheinland-Pfalz hat mit Urteil vom 27. Juni 2024 (6 K 1073/22) entschieden, dass die Überlassung eines Firmenwagens zur privaten Nutzung auch ohne Zuzahlung des Arbeitnehmers einen entgeltlichen tauschähnlichen Umsatz darstellt. Damit liegt eine umsatzsteuerpflichtige Vermietungsleistung vor.

Änderungen im Vorsteuer-Vergütungsverfahren
Die verpflichtende digitale Belegübermittlung im Vorsteuer-Vergütungsverfahren für drittländische Unternehmer ab dem 1. Januar 2026 ersetzt die bisherige Vorlage von Papieroriginalen und stellt damit eine wesentliche verfahrenstechnische Erleichterung dar.
Umsatzsteuerliche Organschaft: BFH bestätigt weite Auslegung der wirtschaftlichen Eingliederung
Der BFH hat mit Beschluss vom 29. April 2026 (V B 90/25) erneut klargestellt, dass hohe Anforderungen an die Begründung einer Nichtzulassungsbeschwerde zu stellen sind. Im Mittelpunkt des Verfahrens stand die Frage, ob die Vermietung eines Betriebsgebäudes an eine GmbH ausreicht, um eine wirtschaftliche Eingliederung im Rahmen einer umsatzsteuerlichen Organschaft zu begründen.
Gruppenboni eines Zentralregulierers
Das Finanzgericht Münster hat mit Urteil vom 19. Mai 2026 (15 K 3483/18 U) im zweiten Rechtsgang - nach der Aufhebung des ersten Urteils durch den BFH - entschieden, dass die von einem Zentralregulierer ausgezahlten Gruppenboni nicht im Zusammenhang mit einer Leistung der Anschlusskunden an den Zentralregulierer stehen; eine solche konnte nicht festgestellt werden. Wir haben dieses Verfahren begleitet, das zu einer Erstattung an die Klägerin führt. Der BFH wird möglicherweise ein zweites Mal zu entscheiden haben.
Anpassung von Verrechnungspreisen
Der EuGH hat mit Urteil vom 13. Mai 2026 (C-603/24) entschieden, dass die Anpassung von Verrechnungspreisen grundsätzlich keine Gegenleistung für eine Dienstleistung gegen Entgelt darstellt und daher nicht der Mehrwertsteuer unterliegt.
Umsatzsteuerbefreiung für ästhetische Operationen und ästhetische Behandlungen
Mit Schreiben vom 21. Mai 2026 hat das Bundesministerium der Finanzen den Umsatzsteueranwendungserlass geändert. Bei der Änderung geht es um die Umsatzsteuerbefreiung für ästhetische Operationen (sog. Schönheitsoperationen) und ästhetische Behandlungen nach § 4 Nr. 14 UStG.
Strengere Vorgaben für den Vertrieb von Mehrzweck-Gutscheinen
Mit dem BMF-Schreiben vom 29. April 2026 wurden die Vorgaben für den Vertrieb von Mehrzweck-Gutscheinen verschärft. Darin wurde die umsatzsteuerliche Behandlung von Leistungen geregelt, die von im eigenen Namen und auf eigene Rechnung handelnden Mittelpersonen innerhalb von Vertriebsketten für Mehrzweck-Gutscheine erbracht werden.
Antrag statt Automatik bei der umsatzsteuerlichen Organschaft - der Referentenentwurf zum JStG 2026
Eine echte Neuerung ist mit dem Entwurf für das JStG 2026 geplant: Die Einführung einer Erklärung bei der umsatzsteuerlichen Organschaft. Das löst das Problem der unentdeckten Organschaft und aufwendiger Korrekturen auf und ist sehr zu begrüßen und eine echte Erleichterung für die Unernehmen. Leider bleibt die Reform auf halbem Weg stecken - ein echter konstitutiver Antrag wäre noch eindeutiger.
Vollverzinsung nach § 233a AO
Mit Urteilen vom 11. Dezember 2025 (V R 7/24, V R 8/24) hat sich der BFH zur Vollverzinsung nach § 233a AO geäußert.
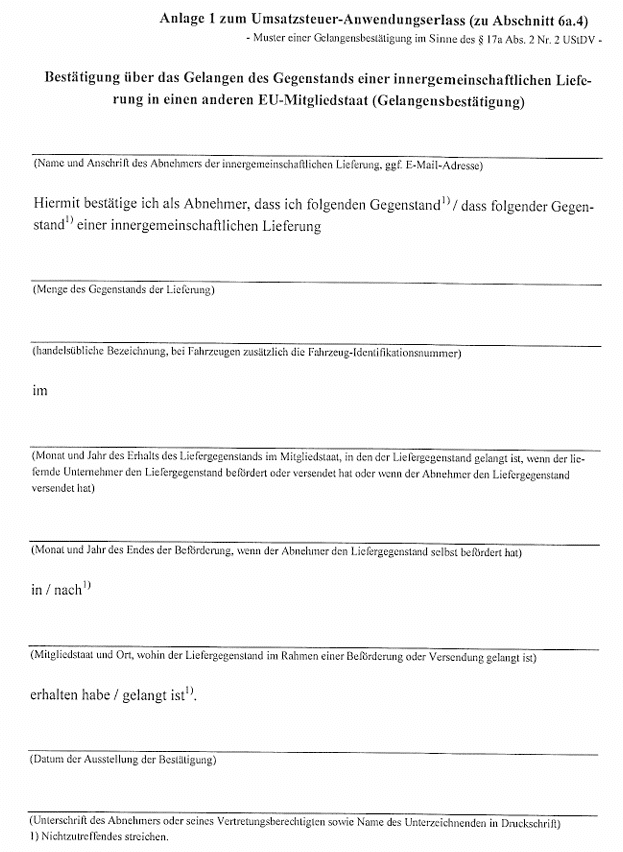
Vertrauensschutz auch ohne Gelangensbestätigung
Der BFH hat mit Urteil vom 18. Dezember 2025 (V R 3/25) entschieden, dass für den Vertrauensschutz nach § 6a Abs. 4 S. 1 UStG seit Inkrafttreten des § 17a UStDV zum 1. Oktober 2013 keine Gelangensbestätigung erforderlich ist.
Modernisierung der Umsatzsteuerregelungen in Belgien
Seit dem 1. Januar 2025 gelten in Belgien geänderte Regelungen für die Mehrwertsteuer. Ab dem 1. Mai 2026 kommen weitere Neuerungen hinzu.
Umsatzsteuer und Transfergesellschaften
Der BFH hat mit Urteil vom 20. November 2025 (V R 10/23) entschieden, dass vom Arbeitgeber finanzierte Aufstockungsbeträge als Entgelt für eine steuerbare und steuerpflichtige Leistung des Trägers gelten.
Neue MwSt-Regeln für Dropshipping ohne IOSS in Frankreich
Frankreich hat für Dropshipping-Händler, die nicht über das Import-One-Stop-Shop-Verfahren (IOSS) abrechnen, die Umsatzsteuerpflicht neu geregelt.
Modernisierung der Zollunion der EU
Um die Sicherheitsmaßnahmen zu verstärken, das Risikomanagement in allen Mitgliedstaaten zu verbessern und die Verfahren effizienter zu gestalten, reformiert die EU derzeit ihre Zollunion.
Geschäftsveräußerung im Ganzen
Der BFH hat mit Urteilen vom 13. November 2025 (V R 32/24, V R 33/24) entschieden, dass die Veräußerung mehrerer Teile eines Solarparks an verschiedene Erwerber keine Geschäftsveräußerung im Ganzen iSd § 1 Abs. 1a UStG darstellt, wenn der ursprüngliche Betreiber seine wirtschaftliche Tätigkeit unverändert fortführt.
Vorsteuerabzug und Mindestausstattung von Krankenhäusern
Der EuGH hat mit Urteil vom 19. März 2026 (C‑513/24) entschieden, dass Ausgaben für die technische und materielle Mindestausstattung von Gesundheitseinrichtungen nicht allein deshalb als Gemeinkosten gelten, weil sie aufgrund nationaler Vorschriften Voraussetzung für die Erbringung von Gesundheitsleistungen sind.
Erwerbsbesteuerung und Rechnungsfehler
Das EuG hat mit Urteil vom 25. Februar 2026 (T-638/24) entschieden, dass ein innergemeinschaftlicher Erwerb im Mitgliedstaat der verwendeten Ust-ID besteuert werden kann, selbst wenn der Lieferant die Steuer irrtümlich in der Rechnung ausweist, weil Erwerbsbesteuerung und Rechnungsfehler getrennt zu behandeln sind.
Auslagerung des Spielbetriebs eines Sportvereins
Der BFH hat mit Urteil vom 6. November 2025 (V R 36/23) entschieden, dass die unentgeltliche Überlassung von Sportanlagen durch einen Sportverein an eine von ihm gegründete GmbH eine Änderung der Verhältnisse im Sinne des § 15a UStG darstellt.
Verordnung (EU) 2026/382 - pauschale Zollabgabe für Postsendungen und IOSS-Sendungen bis 150 Euro
Wichtige Änderung bei der Einfuhr von Sendungen bis 150 Euro: Die am 11. Februar 2026 erlassene Verordnung (EU) 2026/382 gilt ab dem 1. Juli 2026.
Steuerbefreiung einer unentgeltlichen Lieferung in grenzüberschreitenden Fällen - BMF-Schreiben
Mit Schreiben vom 31. März 2026 hat das Bundesministerium der Finanzen den Umsatzsteueranwendungserlass geändert. Bei der Änderung ging es darum, ob eine unentgeltliche Lieferung in grenzüberschreitenden Fällen steuerfrei ist.
Entstehung des Rechts auf Vorsteuerabzug unabhängig vom Besitz einer Rechnung II - ernste Gefahr für das Unionsrecht?
Das EuG hat mit Urteil vom 11. Februar 2026 (T-689/24) entschieden, dass das Recht auf Vorsteuerabzug den Besitz einer Rechnung nur formell voraussetzt. Der Erste Generalanwalt hat das "Überprüfungsverfahren" eingeleitet, weil er eine "ernste Gefahr" für das Unionsrecht sieht.
Änderung der Rechtsprechung zur Hinterziehung von Umsatzsteuer
Der BGH hat mit Urteil vom 10. Dezember 2025 (1 StR 387/25) seine Rechtsprechung in Bezug auf die prozessuale Tat bei Steuerhinterziehung geändert. Umsatzsteuervoranmeldungen und Umsatzsteuerjahreserklärung sind nunmehr grundsätzlich als unterschiedliche prozessuale Taten zu bewerten.
Stellungnahme der Bundessteuerberaterkammer zur Reform der umsatzsteuerlichen Organschaft
Die Bundessteuerberaterkammer (BStBK) hat am 23. Februar 2026 ihre Stellungnahme zu dem von Bund und Ländern entwickelten vorläufigen Konzeptpapier zur Reform der umsatzsteuerlichen Organschaft veröffentlicht.
Entstehung des Rechts auf Vorsteuerabzug unabhängig vom Besitz einer Rechnung?
Das EuG hat mit Urteil vom 11. Februar 2026 (T-689/24) entschieden, dass das Recht auf Vorsteuerabzug den Besitz einer Rechnung nur formell voraussetzt. Was bedeutet das?
Steuerbarkeit von Schadensersatz bei Urheberrechtsverletzungen
Das EuG hat mit Urteil vom 11. Februar 2026 (T-643/24) entschieden, dass eine Zahlung für die die öffentliche Wiedergabe urheberrechtlich geschützter Werke ohne die erforderliche Lizenz Entgelt für eine Dienstleistung der Inhaber der Schutzechte darstellt. Die Mehrwertsteuer ist auf die gesamte Vergütung einschließlich eines etwaigen Aufschlags zu entrichten.
Steuerbarkeit von Leistungen eines Sportvereins
Der BFH hat mit Urteil vom 13. November 2025 (V R 4/23) entschieden, dass Mitgliedsbeiträge eines Sportvereins grundsätzlich als Gegenleistung für Leistungen des Vereins an seine Mitglieder anzusehen und damit steuerbar sein können.
Unsere Netzwerke und Auszeichnungen
Die ZfU gehört dem WIRAS Verbund, der International VAT Association und dem Tax & Legal Excellence Network an. Wir wurden unter anderem von brandeins als „Beste Steuerberater 2020“ ausgezeichnet.
Wiras Verbund International
International VAT Association
Tax & Legal Excellence Network
brand eins Zertifikat „Beste Steuerberater“
Wir halten Sie auf dem Laufenden zu umsatzsteuerrechtlichen Neuerungen und aktuellen Veranstaltungen.